
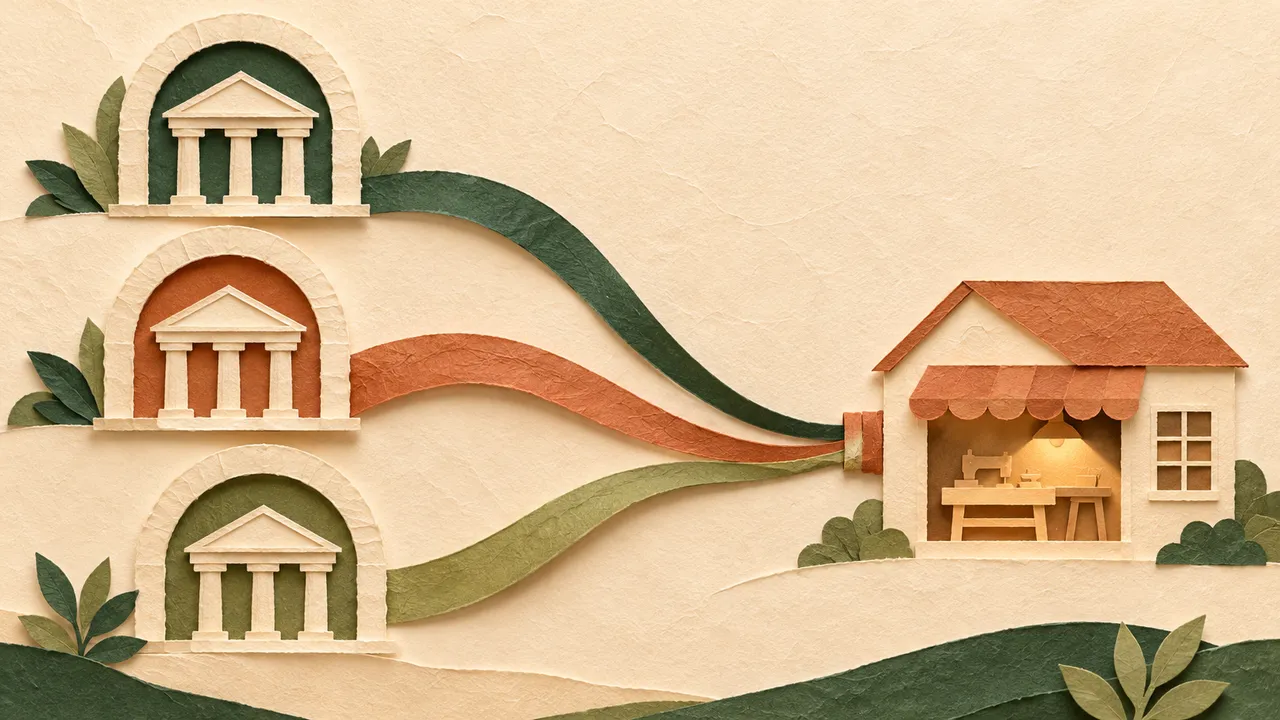
Si funksionon një kredi e sindikuar?
Një biznes ose projekt kërkon financim dhe një grup huadhënësish bien dakord të marrin pjesë. Secili financon pjesën e tij sipas dokumenteve të kredisë. Një bankë mund të ketë rol organizues dhe një bankë agjente mund të koordinojë veprime të caktuara për grupin.
Marrëveshja përcakton shumën, afatin, interesin, tarifat dhe detyrimet. Roli i secilit institucion nuk është domosdoshmërisht i njëjtë. Për të kuptuar kush bën çfarë, duhet lexuar kontrata dhe dokumentacioni që e shoqëron.
Një shembull i thjeshtë
Supozo se një kompani kërkon 30 milionë euro për të ndërtuar një fabrikë. Tre banka bien dakord të financojnë nga 10 milionë euro secila. Kjo është vetëm një mënyrë ilustrimi: pjesët mund të jenë të ndryshme dhe numri i huadhënësve nuk është i kufizuar në tre.
Kompania duhet të kuptojë si kryhen tërheqjet dhe pagesat, kujt i drejtohen njoftimet dhe cilat kushte duhet të plotësojë. Shumat dhe kushtet në shembull nuk janë ofertë reale dhe nuk tregojnë se kredia do të miratohet.
Pse përdoret kjo mënyrë financimi?
Një projekt mund të kërkojë më shumë financim sesa një bankë dëshiron ose mund të japë e vetme. Kur marrin pjesë disa banka, secila mban rrezikun për pjesën e saj, sipas marrëveshjes.
Për huamarrësin, sindikimi mund të ndihmojë në sigurimin e një shume të madhe përmes një procesi të koordinuar. Megjithatë, struktura mund të jetë më komplekse dhe kërkon shqyrtim të kujdesshëm të kostove dhe kushteve.
Roli i bankës agjente
Banka agjente mund të shërbejë si pikë kontakti për administrimin e kredisë. Në varësi të kontratës, ajo mund të marrë pagesa, të përcjellë informacion dhe të koordinojë veprime të caktuara mes huamarrësit dhe huadhënësve.
Fakti që ekziston një agjent nuk do të thotë automatikisht se ai merr përsipër rrezikun ose detyrimet e çdo banke tjetër. Të drejtat, përgjegjësitë dhe mënyra e marrjes së vendimeve përcaktohen nga dokumentet e marrëveshjes.
Çfarë kushton kredia?
Përveç interesit, financimi mund të ketë tarifa organizimi, administrimi ose kosto të tjera të përcaktuara në kontratë. Norma mund të jetë fikse ose e ndryshueshme; në rastin e dytë duhet kuptuar si llogaritet dhe kur rishikohet.
Huamarrësi duhet të kërkojë informacion për koston totale, monedhën, kalendarin e pagesave dhe kushtet e shlyerjes para afatit. Nëse kredia është në monedhë tjetër nga të ardhurat, ndryshimet e kursit mund të ndikojnë shumën që duhet paguar.
Rreziqe dhe kushte për t’u lexuar
Marrëveshja mund të kërkojë garanci, kolateral, raportime periodike ose respektimin e treguesve financiarë. Mosrespektimi i një kushti mund të ketë pasoja që varen nga kontrata.
Shiko edhe si merren vendimet nga huadhënësit, çfarë ndodh në vonesë dhe nëse një huadhënës mund të transferojë pjesëmarrjen e tij. Për një financim të madh, këshillimi ligjor dhe financiar ndihmon në kuptimin e detyrimeve.
A është e njëjtë me një kredi të zakonshme?
Të dyja janë forma huamarrjeje që duhen shlyer sipas kushteve të kontratës. Dallimi kryesor është se një kredi e sindikuar përfshin disa huadhënës që marrin pjesë në financim.
Ajo nuk është e njëjta gjë me paraqitjen e kërkesave të veçanta në disa banka. Çdo marrëveshje duhet shqyrtuar më vete për të kuptuar se kush financon dhe si administrohen pagesat.
Pyetje të shpeshta
A garantojnë bankat automatikisht pjesën e njëra-tjetrës?
Jo; përgjegjësitë varen nga struktura dhe kontrata.
A përdoret zakonisht për një kredi të vogël personale?
Sindikimi përdoret shpesh për financime më të mëdha dhe më komplekse, jo si forma tipike e një kredie personale.